Einbruchschutz
Teil von Einbruchschutz planen mit Normen und Maßnahmen für Gewerbeobjekte
Einbruchschutz Kosten für Gewerbe: Beträge und Förderprogramme
Einbruchschutz Kosten für Gewerbe: konkrete Nettopreise für Türen, Fenster und Alarmanlagen, KfW-Programm 455-E, Förderdatenbank und Abschreibung.
Das Wichtigste auf einen Blick
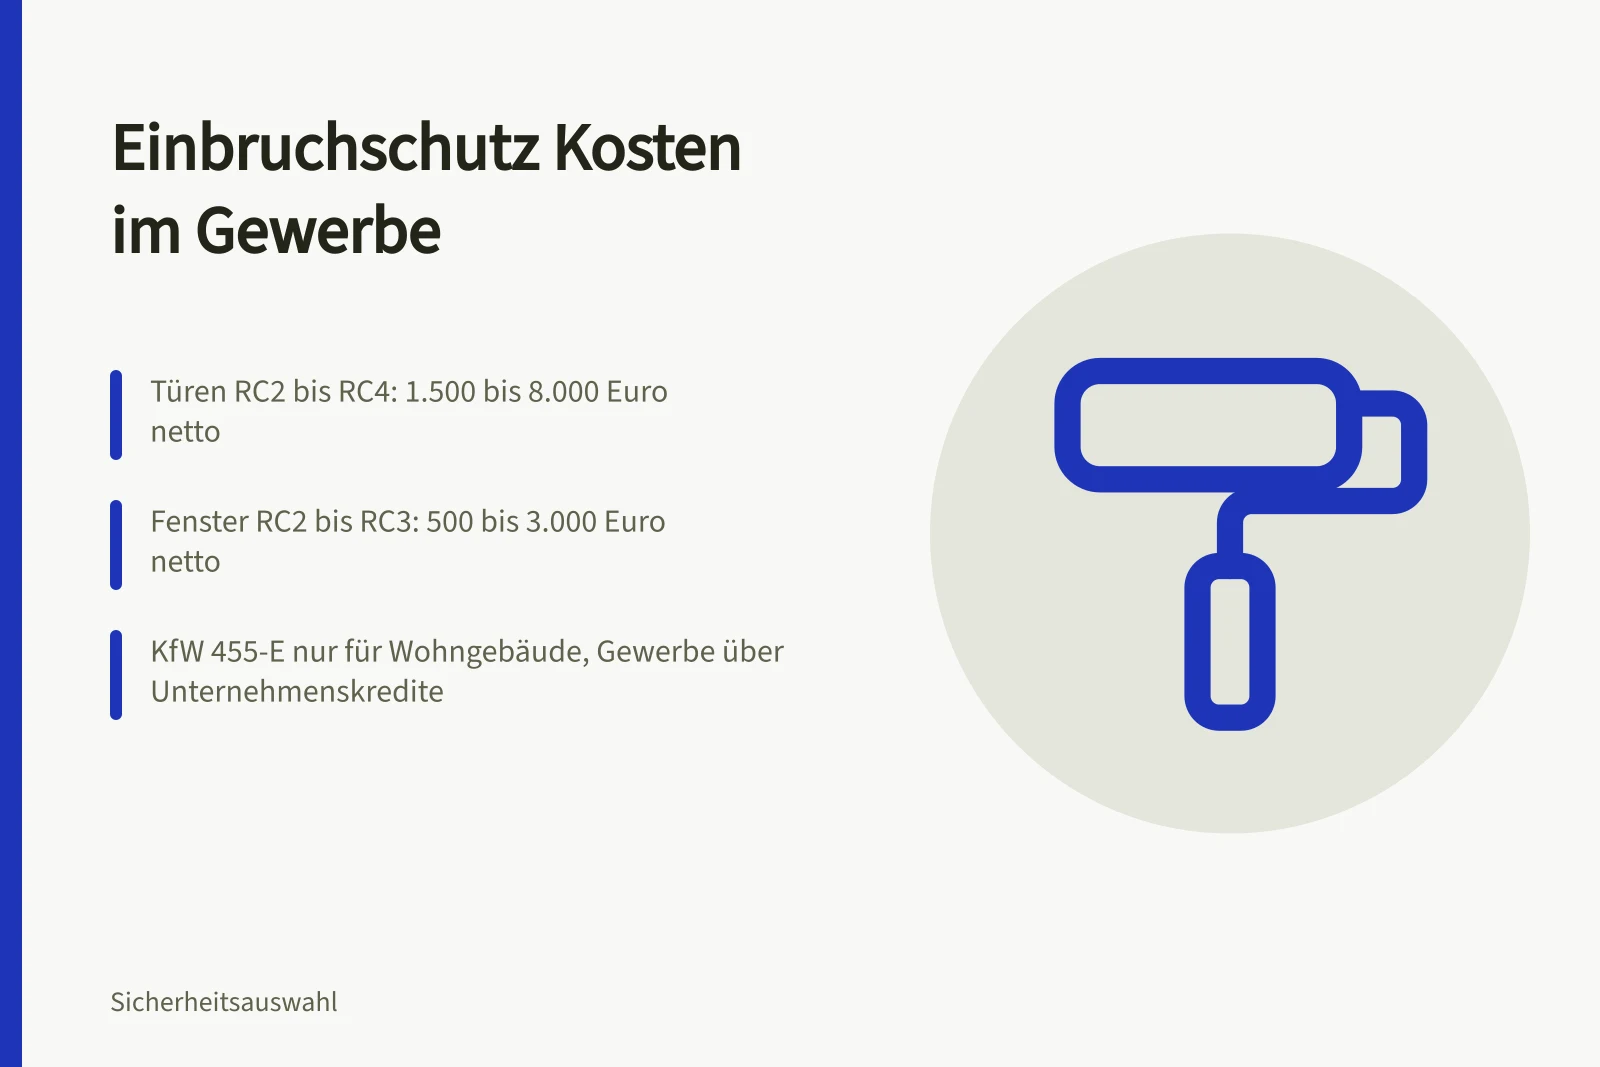
- Einbruchhemmende Türen kosten im Gewerbe 1.500 bis 8.000 Euro netto je Element, abhängig von Widerstandsklasse und Zahl der Flügel.
- Fenster liegen zwischen 500 und 3.000 Euro netto, Alarmanlagen zwischen 2.000 und 10.000 Euro netto je Objekt.
- Auf die Nettobeträge kommt 19 Prozent Umsatzsteuer, die vorsteuerabzugsberechtigte Betriebe zurückholen.
- Der KfW-Zuschuss 455-E ist auf Wohngebäude zugeschnitten, Gewerbe nutzt Unternehmenskredite und die Förderdatenbank.
- Investitionen sind als Betriebsausgabe oder über die Absetzung für Abnutzung abziehbar.
Was einbruchhemmende Bauteile kosten
Die Kosten für Einbruchschutz im Gewerbe hängen von drei Größen ab: Widerstandsklasse, Anzahl der Elemente und Montageaufwand. Die genannten Spannen gelten für Standardgrößen im Bestandsbau, ohne Umbau von Mauerwerk oder Estrich.
| Maßnahme | Kosten netto | Preistreiber |
|---|
Kosten Einbruchschutz Gewerbe
- Tür RC2-RC41500-8000 Euro
- Fenster RC2-RC3500-3000 Euro
- Einbruchmeldeanlage2000-10000 Euro
Türen kosten 1.500 bis 8.000 Euro netto je Element. Einflügelige Nebeneingangstüren der Klasse RC2 beginnen am unteren Rand, mehrflügelige Ausführungen mit motorischem Antrieb und Zutrittskontrolle erreichen 8.000 Euro netto.
Fenster liegen bei 500 bis 3.000 Euro netto. Den Preis bestimmen Verglasung, Pilzkopfverriegelung und das Rahmensystem. Alarmanlagen kosten 2.000 bis 10.000 Euro netto je Objekt. Ein Grundpaket für ein Bürogebäude mit 20 Meldern liegt häufig bei 4.000 Euro netto; Aufschaltung und Wartung kommen als laufende Kosten hinzu.
Die Spannen sind breit, weil Angebote Material, Montage und Nebenarbeiten unterschiedlich bündeln. Einbau in Beton oder Mauerwerk, Nacharbeiten an Putz und Anschlüsse an die Zutrittskontrolle erhöhen den Preis. Neubauten liegen meist am unteren Rand, Bestandsbauten am oberen.
Widerstandsklassen und Normen als Preistreiber
Den größten Einfluss auf den Preis hat die Widerstandsklasse. Die DIN EN 1627 staffelt Einbruchschutz für Türen, Fenster und Fassaden von RC1 bis RC6. Für Gewerbeobjekte ist RC2 der Regelfall. RC3 und RC4 kommen bei hohen Sachwerten, bei Bargeldbeständen oder auf Verlangen des Versicherers zum Einsatz.
Jede Stufe darüber bedeutet mehr Material, geprüfte Beschläge und aufwendigere Montage. Wie Normen entstehen und was sie festlegen, erläutert das DIN-Institut unter Alles über DIN-Normen.
Förderung für Gewerbe, Kommunen und Bauherren
Das KfW-Zuschussprogramm 455-E fördert Einbruchschutzmaßnahmen, ist aber auf Wohngebäude ausgerichtet. Gewerbliche Investitionen laufen über die Unternehmensförderung der KfW.
Zusätzliche Zuschüsse von Bund, Ländern und Kommunen listet die Förderdatenbank des Bundes. Die Suche lässt sich nach Bundesland, Branche und Fördertyp filtern. Für Kommunen sind Landesprogramme häufig die erste Adresse. Bei gemischt genutzten Objekten mit Wohnanteil hilft die Förderübersicht der Verbraucherzentrale.
Steuerlich gilt: Gewerbliche Aufwendungen für Einbruchschutz sind Betriebsausgabe oder laufen über die Absetzung für Abnutzung nach § 7 EStG. Selbstständig nutzbare Anlagen wie Einbruchmeldeanlagen schreibt der Betrieb über die betriebsgewöhnliche Nutzungsdauer ab. In das Gebäude eingefügte Türen und Fenster werden regelmäßig über die Gebäudeabschreibung erfasst.
Auf alle Nettopreise schlägt der Unternehmer 19 Prozent Umsatzsteuer auf. Vorsteuerabzugsberechtigte Betriebe holen die Umsatzsteuer über die Voranmeldung zurück, belastet bleibt der Nettobetrag. Kommunen ohne Vorsteuerabzug veranschlagen den Bruttobetrag. Bei Bauleistungen eines Bauunternehmers geht die Umsatzsteuerschuld nach § 13b UStG auf den Leistungsempfänger über. Die Rechnung wird dann ohne Umsatzsteuer gestellt, der Betrieb führt sie ab.
Beispielrechnung für ein Gewerbeobjekt
Beispielrechnung für einen Betrieb mit Vorsteuerabzug: zwei einbruchhemmende Nebeneingangstüren zu je 2.500 Euro netto, sechs Fenster zu je 900 Euro netto und eine Einbruchmeldeanlage für 6.000 Euro netto.
Die Summe beträgt 5.000 Euro plus 5.400 Euro plus 6.000 Euro, also 16.400 Euro netto. Mit 19 Prozent Umsatzsteuer ergibt das 19.516 Euro brutto. Für die Einbruchmeldeanlage ergibt eine unterstellte Nutzungsdauer von zehn Jahren eine jährliche Abschreibung von 600 Euro netto. Die Türen und Fenster folgen der Gebäudeabschreibung.
Laufende Kosten und Budgetplanung
Für die Budgetplanung hat sich diese Reihenfolge bewährt:
- Risikoanalyse erstellenEinstiegswege, Warenwerte, Bargeldbestand und bestehende Sicherungstechnik erfassen.
- Widerstandsklassen ableitenRC2 als Grundlage, RC3 oder RC4 für Bereiche mit hohen Werten.
- Angebote nach Nettopreisen vergleichenMaterial, Montage, Zuschläge und Reaktionszeiten getrennt ausweisen lassen.
- Förderung prüfenKfW-Programme, Landesprogramme und steuerliche Behandlung vor Auftragserteilung klären.
Zu den Investitionskosten kommen laufende Ausgaben. Wartung, Fernwirken und Aufschaltung auf eine Notruf- und Serviceleitstelle werden jährlich oder monatlich abgerechnet. Sicherheitsdienste mit Interventionsdienst rechnen nach Objektgröße und Reaktionszeit ab. Diese Beträge sind in der Regel sofort als Betriebsausgabe abziehbar.
Prüfen Sie vor der Ausschreibung die Auflagen der Gebäudeversicherung. Viele Policen verlangen bestimmte Widerstandsklassen oder eine bestimmte Anlagenzertifizierung. Werden sie erfüllt, sinken Beiträge oder der Vertrag bleibt bestehen. Umbauten ohne Abstimmung mit dem Versicherer führen im Schadensfall zu Diskussionen über die Leistung.
Häufige Fragen
Was kostet eine Einbruchmeldeanlage im Gewerbe?
Die Kosten liegen zwischen 2.000 und 10.000 Euro netto je Objekt. Meldermenge, Aufschaltung und Wartungsvertrag verschieben den Betrag nach oben.
Zahlt die KfW Einbruchschutz für Gewerbeobjekte?
Das Programm 455-E ist auf Wohngebäude ausgerichtet. Betriebe prüfen die Unternehmensförderung der KfW und die Förderdatenbank des Bundes.
Fällt auf Einbruchschutz Umsatzsteuer an?
Ja, 19 Prozent auf den Nettopreis. Vorsteuerabzugsberechtigte Betriebe holen die Umsatzsteuer zurück.
Wie wird Einbruchschutz steuerlich abgeschrieben?
Als Betriebsausgabe oder über die Absetzung für Abnutzung. Bauliche Elemente laufen über die Gebäudeabschreibung, selbstständige Anlagen über ihre Nutzungsdauer.
Welche Widerstandsklasse braucht mein Betrieb?
RC2 ist für viele Gewerbeobjekte die Grundlage, RC3 und RC4 bei hohen Werten oder Versicherungsauflagen.